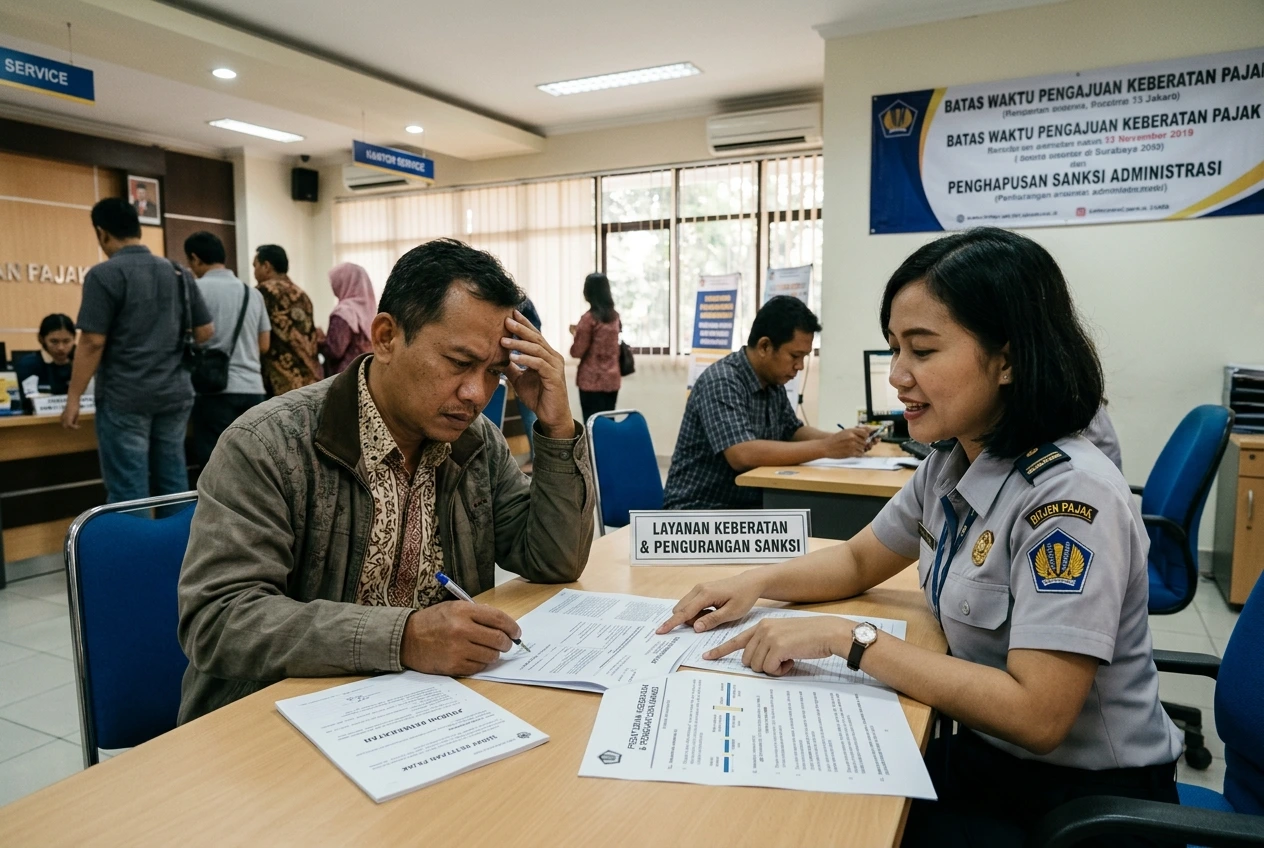
Menerima Surat Ketetapan Pajak (SKP) dengan nilai yang besar dapat membuat Wajib Pajak perlu mempertimbangkan langkah berikutnya.
Wajib Pajak perlu memeriksa dasar penghitungan pajak, menyiapkan dokumen pendukung, dan memahami prosedur yang berlaku sebelum mengajukan keberatan kepada Direktorat Jenderal Pajak (DJP).
Pemerintah menerbitkan Peraturan Menteri Keuangan Nomor 71 Tahun 2026 atau PMK 71/2026 untuk mengubah sejumlah ketentuan dalam PMK Nomor 118 Tahun 2024.
Perubahan tersebut mencakup tata cara penelitian keberatan, batas waktu penyampaian tanggapan, serta pengurangan dan penghapusan sanksi administratif.
Bagi pelaku usaha, pemahaman terhadap aturan ini penting untuk membantu menyiapkan dokumen perpajakan, mengelola tenggat waktu, dan menentukan langkah yang sesuai dengan kondisi perusahaan.
Isi PMK 71/2026 dan Tanggal Berlakunya
PMK 71/2026 merupakan peraturan yang mengubah PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Berdasarkan informasi dalam materi pemberitaan yang dirujuk, peraturan ini ditetapkan pada 29 September 2026 dan diundangkan pada 2 Oktober 2026 dalam Berita Negara Republik Indonesia Tahun 2026 Nomor 691.
DJP menyatakan melalui siaran pers pada 12 Oktober 2026 bahwa aturan tersebut berlaku sejak tanggal pengundangan, yaitu 2 Oktober 2026.
Perubahan ini memiliki beberapa tujuan, yaitu meningkatkan kepastian hukum, memberikan kemudahan bagi Wajib Pajak, serta meningkatkan efektivitas dan efisiensi proses administrasi perpajakan.
PMK 71/2026 mengubah sejumlah ketentuan dalam PMK 118/2024. Oleh karena itu, pemahaman terhadap aturan baru perlu disertai dengan pembacaan aturan induknya.
Dalam pelaksanaannya, pengajuan keberatan dilakukan secara elektronik melalui layanan administrasi perpajakan yang tersedia di Coretax DJP.
Wajib Pajak dapat mengakses modul Layanan Wajib Pajak, memilih menu Layanan Administrasi, kemudian membuat permohonan layanan administrasi sesuai prosedur yang berlaku.
Wewenang DJP dalam Meneliti Keberatan
Keberatan merupakan hak Wajib Pajak yang diatur dalam Pasal 25 Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP). Wajib Pajak dapat mengajukan keberatan terhadap ketetapan pajak sesuai dengan persyaratan yang berlaku.
Surat keberatan harus dibuat secara tertulis dalam bahasa Indonesia. Wajib Pajak juga perlu mencantumkan penghitungan pajak menurut perhitungannya sendiri beserta alasan yang mendasari pengajuan keberatan.
Secara umum, keberatan atas Surat Ketetapan Pajak diajukan paling lama tiga bulan sejak tanggal surat ketetapan dikirim, kecuali apabila terdapat kondisi tertentu yang diakui oleh ketentuan perpajakan.
Setelah menerima permohonan, DJP melakukan penelitian untuk memeriksa alasan dan bukti yang disampaikan. Dalam proses tersebut, DJP dapat melakukan beberapa tindakan, antara lain:
- Meminta buku, catatan, data, informasi, dan dokumen yang berkaitan dengan materi keberatan.
- Meminta keterangan dari Wajib Pajak.
- Meminta keterangan atau bukti dari pihak ketiga yang berkaitan dengan materi keberatan.
- Memanggil Wajib Pajak untuk pembahasan dan klarifikasi.
- Melakukan penilaian terhadap objek yang berkaitan dengan sengketa.
- Meninjau tempat Wajib Pajak, lokasi objek pajak, atau tempat lain yang diperlukan.
PMK 71/2026 juga memperjelas ketentuan mengenai pertukaran informasi untuk kepentingan perpajakan. Pertukaran tersebut dapat dilakukan dengan otoritas pajak negara mitra atau yurisdiksi mitra sesuai persetujuan, perjanjian, atau kesepakatan di bidang perpajakan.
Ketentuan ini memperluas sumber informasi yang dapat digunakan dalam penelitian keberatan sesuai dengan dasar hukum yang berlaku.
Dengan demikian, DJP dapat mempertimbangkan informasi yang relevan dari pihak lain, termasuk informasi lintas negara apabila memenuhi ketentuan pertukaran informasi perpajakan.
Bagi pelaku usaha, hal ini menjadi alasan untuk menjaga konsistensi antara pembukuan internal dan dokumen transaksi. Invoice, kontrak, bukti pembayaran, serta laporan akuntansi perlu disusun secara tertib agar informasi yang diberikan dapat dijelaskan dan dipertanggungjawabkan.
Batas Waktu Proses Keberatan Pajak
Batas waktu menjadi bagian penting dalam proses keberatan pajak. Wajib Pajak perlu membedakan tenggat untuk memenuhi permintaan data dan tenggat untuk menyampaikan tanggapan terhadap hasil penelitian keberatan.
1. Pemenuhan permintaan data dalam 15 hari kerja
Ketika DJP meminta buku, catatan, data, informasi, atau keterangan, Wajib Pajak perlu memenuhi permintaan tersebut paling lama 15 hari kerja sejak surat permintaan dikirim.
Apabila sebagian atau seluruh data belum disampaikan, DJP dapat mengirimkan surat permintaan kedua. Wajib Pajak kemudian diberikan waktu paling lama 10 hari kerja sejak surat permintaan kedua dikirim untuk memenuhi permintaan tersebut.
Jika data yang diminta memang tidak dimiliki, Wajib Pajak dapat menyampaikan surat pernyataan sesuai ketentuan yang berlaku.
Apabila permintaan data tidak dipenuhi, proses keberatan tetap dapat dilanjutkan berdasarkan dokumen dan informasi yang tersedia. Kondisi ini dapat memengaruhi kemampuan Wajib Pajak dalam mendukung alasan keberatannya.
2. Penyampaian tanggapan dalam 10 hari kerja
Sebelum menerbitkan Surat Keputusan Keberatan, DJP menyampaikan Surat Pemberitahuan Untuk Hadir (SPUH) kepada Wajib Pajak. Surat tersebut disertai daftar hasil penelitian keberatan dan formulir tanggapan.
Daftar hasil penelitian tersebut berisi hasil penelitian yang dilakukan DJP dan belum merupakan keputusan akhir atas keberatan.
Wajib Pajak dapat menggunakan kesempatan tersebut untuk menghadiri pembahasan hasil penelitian. Jika tidak menggunakan hak untuk hadir, Wajib Pajak tetap dapat menyampaikan tanggapan tertulis paling lama 10 hari kerja setelah tanggal SPUH dikirim.
PMK 71/2026 mengubah rumusan Pasal 16 ayat (5) PMK 118/2024 dengan mengganti kata sejak menjadi setelah. Perubahan ini memperjelas rumusan penghitungan tenggat waktu penyampaian tanggapan.
3. Konsekuensi jika tenggat waktu terlewat
Apabila Wajib Pajak tidak hadir dan tidak menyampaikan tanggapan sesuai prosedur, DJP dapat membuat berita acara ketidakhadiran dan melanjutkan penyelesaian keberatan berdasarkan data yang tersedia.
Karena itu, Wajib Pajak perlu mencatat tanggal pengiriman setiap surat dari DJP dan menghitung tenggat berdasarkan hari kerja sesuai ketentuan yang berlaku.
Secara keseluruhan, DJP memiliki waktu paling lama 12 bulan sejak surat keberatan diterima untuk menerbitkan Surat Keputusan Keberatan, sesuai Pasal 26 ayat (1) UU KUP.
Wajib Pajak juga dapat menyampaikan alasan tambahan atau penjelasan tertulis untuk melengkapi surat keberatan. Berdasarkan ketentuan yang dirujuk dalam materi, penyampaian tersebut perlu dilakukan sebelum DJP mengirimkan SPUH.
Dengan demikian, alasan keberatan dan bukti pendukung sebaiknya dipersiapkan sejak awal pengajuan.
Pengurangan dan Penghapusan Sanksi
PMK 71/2026 turut mengatur perubahan mengenai penghitungan pembayaran utang pajak dan sanksi administratif.
Dalam mekanisme sebelumnya, pembayaran Wajib Pajak diperhitungkan secara proporsional antara pokok utang pajak dan sanksi administratif.
Melalui ketentuan baru, pembayaran diperhitungkan terlebih dahulu untuk melunasi pokok utang pajak. Jika masih terdapat kelebihan pembayaran, jumlah tersebut kemudian diperhitungkan terhadap sanksi administratif sesuai ketentuan.
Direktur Jenderal Pajak Bimo Wijayanto menyampaikan dalam keterangan tertulis pada 12 Oktober 2026 bahwa penyesuaian tersebut memberi kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban pokok sambil memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif yang memenuhi persyaratan.
DJP juga menegaskan bahwa kebijakan ini bukan program pemutihan pajak. Kewajiban untuk melunasi pokok utang pajak tetap berlaku.
Syarat mengajukan pengurangan atau penghapusan sanksi
Berdasarkan ketentuan yang dirangkum dalam materi, terdapat beberapa persyaratan yang perlu diperhatikan oleh Wajib Pajak:
- Pajak yang tidak atau kurang dibayar dan menjadi dasar pengenaan sanksi telah dilunasi.
- Permohonan diajukan secara tertulis dalam bahasa Indonesia.
- Permohonan mencantumkan jumlah sanksi administratif menurut penghitungan Wajib Pajak beserta alasannya.
- Pada prinsipnya, satu permohonan ditujukan untuk satu surat ketetapan pajak atau surat tagihan.
Persyaratan tersebut perlu diperiksa kembali berdasarkan jenis sanksi dan ketentuan yang menjadi dasar pengajuannya.
Jangka waktu pengajuan berdasarkan PMK 71/2026
PMK 71/2026 menambahkan kewenangan Direktur Jenderal Pajak untuk mengurangi atau menghapus sanksi administratif dalam rangka mendorong perekonomian nasional.
Berdasarkan Pasal 27A yang dirujuk dalam materi, permohonan dapat diajukan paling lama dua tahun sejak PMK 71/2026 berlaku, dengan tetap memenuhi persyaratan yang ditentukan. Karena peraturan ini mulai berlaku pada 2 Oktober 2026, batas waktu tersebut perlu diperhitungkan berdasarkan ketentuan resmi yang berlaku.
Namun, tidak semua sanksi dapat diajukan melalui mekanisme ini. DJP menyatakan bahwa sanksi administratif yang timbul akibat proses keberatan, banding, maupun peninjauan kembali tidak dapat dimohonkan pengurangan atau penghapusannya melalui mekanisme tersebut.
Untuk ketetapan yang dianggap tidak benar, Wajib Pajak juga dapat mempelajari mekanisme pengurangan atau pembatalan sesuai persyaratan yang berlaku. Dalam kondisi tertentu, permohonan dapat diajukan hingga dua kali. Permohonan kedua pada prinsipnya diajukan paling lama tiga bulan sejak keputusan atas permohonan pertama dikirim, dengan memperhatikan pengecualian yang diatur dalam peraturan perpajakan.
Khusus untuk Surat Ketetapan Pajak Pajak Bumi dan Bangunan sektor Perkebunan, Perhutanan, Pertambangan, dan sektor lainnya (SKP PBB-P5L), ketentuan pengurangan atau pembatalan perlu diperiksa berdasarkan kondisi pengajuan keberatan dan persyaratan yang berlaku.
Risiko Mengajukan Keberatan Tanpa Strategi
Pengajuan keberatan perlu didukung perhitungan yang jelas dan dokumen yang relevan. Wajib Pajak juga perlu memahami konsekuensi finansial apabila keberatan atau banding ditolak atau hanya dikabulkan sebagian.
Berdasarkan Pasal 25 ayat (9) UU KUP sebagaimana diubah melalui UU Harmonisasi Peraturan Perpajakan, keberatan yang ditolak atau dikabulkan sebagian dapat dikenai denda sebesar 30% dari jumlah pajak berdasarkan keputusan keberatan, setelah dikurangi pembayaran pajak yang telah dilakukan sebelum pengajuan keberatan.
Jika Wajib Pajak melanjutkan perkara ke tingkat banding di Pengadilan Pajak dan banding ditolak atau dikabulkan sebagian, Pasal 27 ayat (5d) UU KUP mengatur sanksi administratif berupa denda sebesar 60% sesuai dasar penghitungan yang ditentukan dalam undang-undang.
Oleh karena itu, keputusan untuk mengajukan keberatan perlu mempertimbangkan dasar hukum, bukti transaksi, penghitungan pajak, serta potensi konsekuensi finansial.
Ada beberapa kondisi yang perlu diperhatikan.
1. Dokumen pembukuan tidak memadai
Keberatan yang tidak didukung bukti transaksi akan lebih sulit dipertanggungjawabkan. Wajib Pajak perlu menyiapkan invoice, faktur pajak, kontrak, bukti pembayaran, dan laporan akuntansi yang berkaitan dengan ketetapan pajak.
Dokumen tersebut membantu menjelaskan perbedaan penghitungan dan menjadi dasar bagi DJP untuk menilai alasan yang diajukan.
2. Terlambat memenuhi permintaan atau menyampaikan tanggapan
Tenggat 15 hari kerja untuk permintaan data, 10 hari kerja untuk permintaan kedua, dan 10 hari kerja untuk tanggapan hasil penelitian perlu dicatat secara terpisah.
Keterlambatan dapat membuat proses berlanjut berdasarkan data yang tersedia. Wajib Pajak sebaiknya menunjuk pihak yang bertanggung jawab memantau surat masuk dan jadwal pemenuhan dokumen.
3. Alasan keberatan tidak didukung penghitungan
Alasan seperti nilai pajak yang dianggap terlalu besar perlu disertai penjelasan mengenai letak perbedaan penghitungan. Wajib Pajak perlu menunjukkan dasar perhitungan menurut pembukuannya, ketentuan yang relevan, dan bukti pendukung.
Argumentasi yang terstruktur membantu memperjelas bagian ketetapan pajak yang dipersoalkan.
Pentingnya kepatuhan juga dapat dipahami melalui penelitian Erich Kirchler, Erik Hoelzl, dan Ingrid Wahl yang diterbitkan dalam Journal of Economic Psychology pada 2008. Penelitian tersebut membahas kerangka slippery slope, yang menjelaskan hubungan antara kekuatan otoritas pajak, kepercayaan terhadap otoritas, dan kepatuhan Wajib Pajak.
Dalam konteks PMK 71/2026, kerangka tersebut dapat digunakan untuk memahami pentingnya prosedur yang jelas, kewenangan pemeriksaan yang sesuai aturan, dan kesempatan bagi Wajib Pajak untuk menyampaikan penjelasan. Penerapan kerangka ini merupakan interpretasi terhadap kebijakan, bukan pernyataan resmi pemerintah.
Cara Aman Menghadapi Tagihan Pajak
Wajib Pajak dapat menyiapkan beberapa langkah berikut ketika menerima SKP atau berencana mengajukan keberatan.
1. Periksa dasar ketetapan pajak
Baca SKP secara menyeluruh. Periksa jenis pajak, masa atau tahun pajak, jumlah pajak yang ditetapkan, dasar penghitungan, serta alasan perbedaan dengan laporan yang disampaikan perusahaan.
Pemeriksaan awal membantu menentukan apakah terdapat kesalahan penghitungan, perbedaan penafsiran aturan, atau transaksi yang memerlukan penjelasan tambahan.
2. Rapikan dokumen pembukuan
Kumpulkan dokumen yang berkaitan dengan ketetapan pajak, seperti:
- Invoice dan faktur pajak.
- Kontrak atau perjanjian dengan pelanggan dan pemasok.
- Bukti pembayaran dan penerimaan dana.
- Rekening koran yang relevan.
- Laporan keuangan dan buku besar.
- Dokumen pendukung transaksi lainnya.
Pastikan informasi dalam dokumen tersebut konsisten dengan pembukuan dan pelaporan pajak perusahaan.
3. Catat seluruh tenggat waktu
Buat daftar tanggal penting sejak surat ketetapan diterima hingga proses keberatan selesai. Catat tenggat tiga bulan untuk pengajuan keberatan sesuai ketentuan, permintaan data selama 15 hari kerja, permintaan kedua selama 10 hari kerja, dan penyampaian tanggapan hasil penelitian selama 10 hari kerja setelah SPUH dikirim.
Gunakan kalender kerja untuk membantu memantau jadwal dan menentukan penanggung jawab setiap dokumen.
4. Susun alasan keberatan sejak awal
Surat keberatan perlu memuat penghitungan pajak menurut Wajib Pajak dan alasan yang jelas. Setiap alasan sebaiknya dikaitkan dengan dokumen pendukung dan ketentuan perpajakan yang relevan.
Jika terdapat alasan tambahan, perhatikan batas waktu penyampaiannya sebelum SPUH dikirim sesuai ketentuan yang berlaku.
5. Pelajari pilihan terkait sanksi administratif
Apabila perusahaan mempertimbangkan pelunasan pokok pajak dan pengajuan pengurangan atau penghapusan sanksi, periksa terlebih dahulu persyaratan, jenis sanksi, serta batas waktu pengajuan.
Setiap permohonan perlu didasarkan pada mekanisme hukum yang sesuai dengan kondisi ketetapan pajak.
6. Periksa dasar hukum yang digunakan
Selain PMK 71/2026, Wajib Pajak perlu membaca PMK 118/2024 dan pasal-pasal UU KUP yang berkaitan dengan keberatan, keputusan keberatan, dan banding.
Pemeriksaan terhadap peraturan resmi membantu memastikan prosedur dan perhitungan yang digunakan sesuai dengan ketentuan terbaru.
Kapan Perlu Didampingi Tim Profesional?
Pendampingan profesional dapat dipertimbangkan ketika nilai SKP cukup besar, terdapat perbedaan penghitungan yang rumit, atau perusahaan belum memiliki tim pajak internal.
Pendampingan juga dapat membantu perusahaan menata dokumen, menyiapkan penjelasan transaksi, menghitung tenggat, menyusun surat keberatan, dan mengevaluasi langkah lanjutan apabila keputusan keberatan tidak sesuai dengan perhitungan Wajib Pajak.
Wajib Pajak perlu memahami perbedaan antara SP2DK dan SKP. SP2DK merupakan Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang digunakan DJP untuk meminta penjelasan atas informasi perpajakan tertentu.
Sementara itu, SKP merupakan surat ketetapan yang berkaitan dengan penetapan jumlah pajak sesuai ketentuan perpajakan.
Karena fungsi kedua surat tersebut berbeda, langkah yang perlu dilakukan juga tidak sama.
Tanggapan terhadap SP2DK berfokus pada penjelasan data dan informasi yang diminta, sedangkan keberatan diajukan terhadap ketetapan pajak yang memenuhi persyaratan pengajuan keberatan.
Jika menggunakan jasa pendamping, periksa kompetensi, pengalaman, dan izin praktik sesuai ketentuan.
Pastikan ruang lingkup pekerjaan, dokumen yang dibutuhkan, serta tanggung jawab masing-masing pihak dijelaskan sejak awal.
FAQ
Apakah PMK 71/2026 berlaku untuk keberatan yang sedang berjalan?
Penerapan terhadap perkara yang sedang berjalan perlu diperiksa berdasarkan ketentuan peralihan dalam PMK 71/2026. Wajib Pajak sebaiknya membaca naskah resmi dan mencocokkan ketentuannya dengan tanggal serta status perkara.
Apakah batas 10 hari kerja merupakan ketentuan baru?
Batas waktu 10 hari kerja untuk menyampaikan tanggapan hasil penelitian telah diatur sebelumnya. PMK 71/2026 mengubah rumusan ketentuan terkait penghitungan tenggat tersebut dengan mengganti kata sejak menjadi setelah.
Apakah PMK 71/2026 menghapus denda keberatan?
Tidak. Denda atas keberatan yang ditolak atau dikabulkan sebagian tetap mengacu pada Pasal 25 ayat (9) UU KUP. Selain itu, DJP menyatakan bahwa sanksi administratif yang timbul akibat proses keberatan, banding, dan peninjauan kembali tidak dapat diajukan untuk pengurangan atau penghapusan melalui mekanisme yang diatur dalam PMK ini.
Apakah PMK 71/2026 merupakan program pemutihan pajak?
Tidak. DJP menjelaskan bahwa kebijakan ini bukan program pemutihan pajak. Wajib Pajak tetap berkewajiban melunasi pokok utang pajak sesuai ketentuan.
Berapa lama batas waktu pengajuan keberatan pajak?
Secara umum, keberatan atas SKP diajukan paling lama tiga bulan sejak tanggal surat ketetapan dikirim. Pengecualian dapat berlaku dalam kondisi tertentu sesuai peraturan perpajakan.
Apa yang perlu disiapkan sebelum mengajukan keberatan?
Wajib Pajak perlu menyiapkan surat keberatan dalam bahasa Indonesia, penghitungan pajak menurut perhitungannya sendiri, alasan keberatan, serta dokumen pendukung yang relevan. Wajib Pajak juga perlu memastikan persyaratan formal dan batas waktu pengajuan telah dipenuhi.
Kesimpulan
PMK 71/2026 mengubah sejumlah ketentuan administrasi perpajakan, termasuk penelitian keberatan, penghitungan tenggat penyampaian tanggapan, dan mekanisme pembayaran pokok utang pajak serta sanksi administratif.
Bagi Wajib Pajak, hal utama yang perlu diperhatikan adalah ketepatan waktu, kelengkapan pembukuan, dan kejelasan alasan keberatan.
Pemahaman terhadap syarat pengurangan atau penghapusan sanksi juga diperlukan sebelum menentukan langkah penyelesaian kewajiban pajak.
Jika menerima SKP, periksa dasar penghitungan pajak, catat seluruh tenggat, dan siapkan dokumen pendukung sejak awal.
Apabila perkara melibatkan nilai pajak besar atau permasalahan yang kompleks, pertimbangkan pendampingan profesional yang kompeten.
Referensi
- Direktorat Jenderal Pajak. (2026). Siaran Pers: Pemerintah Permudah Penyelesaian Kewajiban Perpajakan. 12 Oktober 2026.
- Kementerian Keuangan Republik Indonesia. (2026). Peraturan Menteri Keuangan Nomor 71 Tahun 2026 tentang Perubahan atas Peraturan Menteri Keuangan Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
- Kementerian Keuangan Republik Indonesia. (2024). Peraturan Menteri Keuangan Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
- Republik Indonesia. (1983). Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan, sebagaimana telah diubah, termasuk melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
- Republik Indonesia. (2022). Peraturan Pemerintah Nomor 50 Tahun 2022 tentang Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Perpajakan.
- PajakOnline. (2026). PMK 71/2026 Ubah Tata Cara Keberatan Pajak, DJP Kini Bisa Minta Data Pihak Ketiga. 6 Oktober 2026.
- MUC Consulting. (2026). Aturan Pembetulan, Keberatan, Hingga Pembatalan Sanksi Diubah Lewat PMK 71/2026. 6 Oktober 2026.
- DDTCNews. (2026). PMK 71/2026 Ubah Batas Waktu Tanggapan Hasil Penelitian Keberatan. 10 Oktober 2026.
- DDTCNews. Aturan Pembetulan dan Keberatan Pajak Direvisi, Ini 6 Poin Pentingnya.
- DDTCNews. PMK 118/2024 Terbit, Atur Pengajuan Keberatan via Coretax.
- DDTCNews. Begini Ketentuan Pengajuan Keberatan oleh Wajib Pajak dalam PP 50/2022.
- DDTCNews. UU KUP Direvisi, Sanksi Denda Keberatan dan Banding Jadi Lebih Ringan.
- DDTCNews. Keberatan PBB-P5L Ditolak, Apakah WP Dikenakan Sanksi?.
- CNBC Indonesia. (2026). Perubahan Aturan Administratif Perpajakan dan Ruang Bagi Wajib Pajak. 6 Oktober 2026.
- Kirchler, E., Hoelzl, E., & Wahl, I. (2008). Enforced versus voluntary tax compliance: The “slippery slope” framework. Journal of Economic Psychology, 29(2), 210–225.
- MSN Indonesia, merujuk pemberitaan Kontan. Wawancara atau pernyataan Raden Agus Suparman mengenai pengawasan Wajib Pajak pada akhir 2026. Judul dan tanggal publikasi perlu diverifikasi dari artikel lengkap.