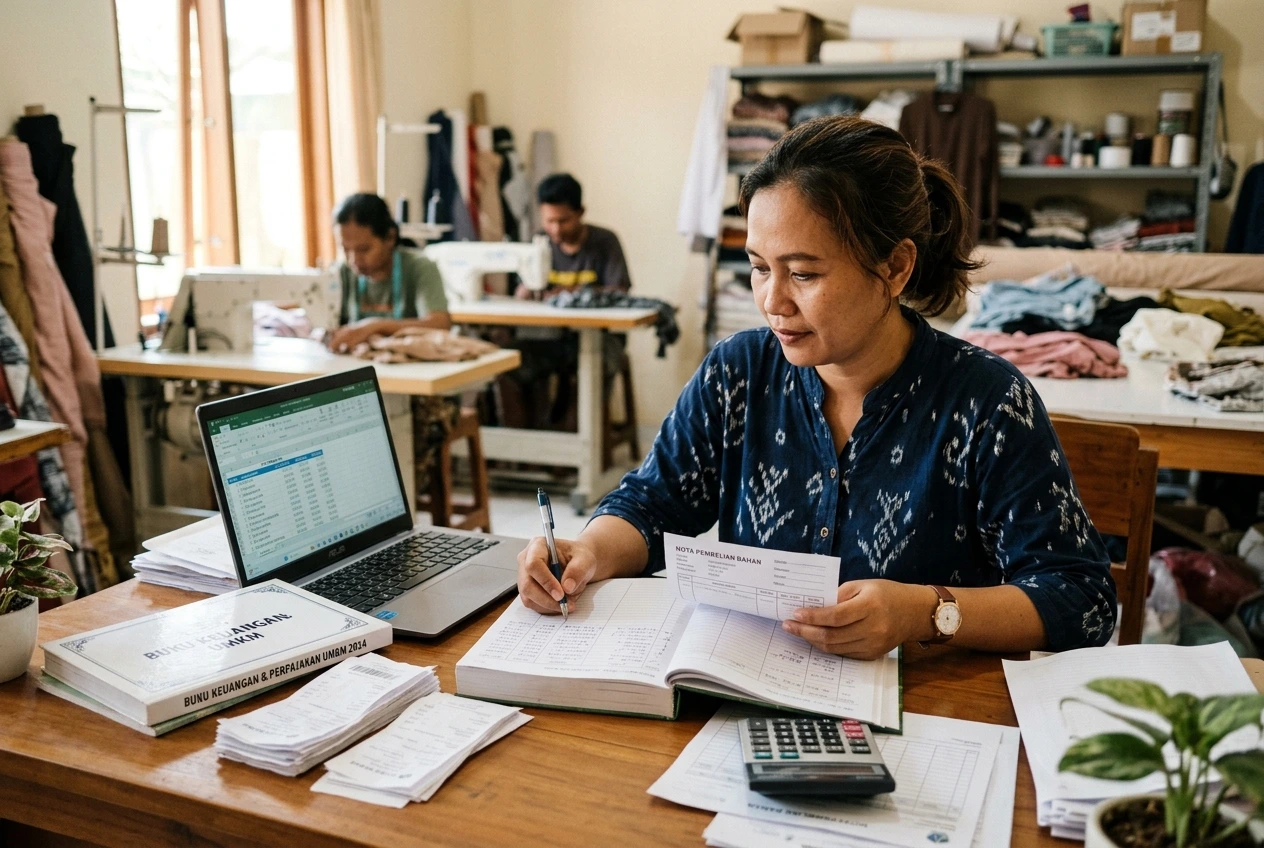
Pembukuan perpajakan UMKM penting dilakukan agar pemilik usaha dapat mengetahui kondisi keuangan bisnis sekaligus memenuhi kewajiban perpajakan dengan lebih tertib.
Bagi sebagian pelaku UMKM, pembukuan mungkin masih dianggap sebatas mencatat uang masuk dan keluar. Padahal, pembukuan untuk tujuan perpajakan memiliki cakupan yang lebih luas.
Data yang dicatat perlu menggambarkan kondisi usaha sebenarnya dan dapat menjadi dasar untuk menghitung pajak yang terutang.
Selain membantu urusan pajak, pembukuan yang rapi juga membuat pemilik usaha lebih mudah mengetahui omzet, biaya, laba, aset, hingga kondisi keuangan bisnis.
Lalu, apakah semua UMKM wajib membuat pembukuan? Apa saja yang harus dicatat? Dan bagaimana cara membuat pembukuan perpajakan UMKM yang sederhana?
Apa Itu Pembukuan Perpajakan UMKM?
Pembukuan perpajakan UMKM adalah proses pencatatan transaksi dan kondisi keuangan usaha yang dilakukan secara teratur sehingga dapat digunakan untuk memenuhi kebutuhan perpajakan.
Dalam ketentuan perpajakan, pembukuan tidak hanya berisi catatan penjualan. Pembukuan sekurang-kurangnya memuat catatan mengenai harta, kewajiban, modal, penghasilan dan biaya, serta penjualan dan pembelian yang diperlukan untuk menghitung pajak terutang.
Pembukuan juga harus dibuat dengan itikad baik dan mencerminkan keadaan atau kegiatan usaha yang sebenarnya.
Karena itu, pembukuan UMKM sebaiknya tidak dibuat hanya ketika mendekati waktu pelaporan pajak. Pencatatan yang dilakukan secara rutin akan membuat data usaha lebih mudah ditelusuri dan digunakan ketika dibutuhkan.
Apakah UMKM Wajib Melakukan Pembukuan?
Pada dasarnya, Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dan Wajib Pajak badan di Indonesia wajib menyelenggarakan pembukuan. Ketentuan ini diatur dalam Pasal 28 UU KUP.
Namun, terdapat Wajib Pajak tertentu yang dikecualikan dari kewajiban pembukuan dan diwajibkan melakukan pencatatan.
Salah satunya adalah Wajib Pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dan diperbolehkan menghitung penghasilan neto menggunakan Norma Penghitungan Penghasilan Neto (NPPN), sesuai ketentuan perpajakan.
Ada pula Wajib Pajak orang pribadi yang tidak melakukan kegiatan usaha atau pekerjaan bebas serta Wajib Pajak orang pribadi yang memenuhi kriteria tertentu.
Artinya, status UMKM saja tidak otomatis menentukan apakah seorang pelaku usaha cukup melakukan pencatatan atau harus menyelenggarakan pembukuan.
Jenis Wajib Pajak dan ketentuan perpajakan yang berlaku juga perlu diperhatikan.
Apa Perbedaan Pembukuan dan Pencatatan?
Pembukuan dan pencatatan sama-sama berkaitan dengan administrasi keuangan dan perpajakan, tetapi cakupannya berbeda.
Pembukuan memiliki cakupan yang lebih lengkap. Data yang dicatat sekurang-kurangnya meliputi harta, kewajiban, modal, penghasilan, biaya, penjualan, dan pembelian.
Pembukuan tersebut kemudian menjadi dasar penyusunan laporan keuangan seperti neraca dan laporan laba rugi.
Sementara itu, pencatatan lebih berfokus pada data yang dikumpulkan secara teratur sebagai dasar untuk menghitung pajak yang terutang.
Secara sederhana:
| Pembukuan | Pencatatan |
|---|---|
| Cakupannya lebih lengkap | Cakupannya lebih sederhana |
| Mencatat harta, kewajiban, modal, penghasilan, biaya, penjualan, dan pembelian | Mengumpulkan data tertentu secara teratur sebagai dasar penghitungan pajak |
| Menjadi dasar penyusunan laporan keuangan | Digunakan sesuai ketentuan bagi Wajib Pajak yang diperbolehkan melakukan pencatatan |
Jadi, jangan langsung menganggap bahwa semua UMKM cukup mencatat omzet saja. Tentukan terlebih dahulu kewajiban administrasi perpajakan sesuai status dan ketentuan yang berlaku.
Mengapa Pembukuan Penting untuk UMKM?
Pembukuan bukan hanya untuk memenuhi kewajiban perpajakan. Bagi pemilik usaha, data keuangan yang rapi juga dapat membantu pengambilan keputusan bisnis.
Berikut beberapa manfaat pembukuan UMKM.
1. Mengetahui Kondisi Keuangan Usaha
Dengan pembukuan, pemilik usaha dapat melihat berapa pendapatan, biaya, aset, kewajiban, dan hasil usaha dalam periode tertentu.
Tanpa pencatatan yang teratur, uang yang ada di rekening atau kas belum tentu menunjukkan bahwa bisnis sedang menghasilkan keuntungan.
2. Mengetahui Omzet Usaha
Data transaksi membantu pemilik usaha mengetahui jumlah peredaran bruto dalam periode tertentu.
Informasi omzet juga penting dalam menentukan perlakuan perpajakan yang dapat digunakan oleh Wajib Pajak.
3. Mempermudah Penghitungan Pajak
Data transaksi yang lengkap membuat proses penghitungan kewajiban pajak lebih mudah dan mengurangi risiko angka yang digunakan tidak sesuai dengan kondisi usaha.
4. Mempermudah Pelaporan Pajak
Ketika data transaksi sudah tersusun secara rutin, pemilik usaha tidak perlu mengumpulkan kembali seluruh transaksi dari awal ketika akan memenuhi kewajiban pelaporan.
5. Memisahkan Keuangan Pribadi dan Usaha
Pembukuan dapat membantu pemilik usaha mengetahui uang yang benar-benar digunakan untuk operasional bisnis dan mana yang merupakan kebutuhan pribadi.
6. Membantu Mengambil Keputusan Bisnis
Data keuangan dapat digunakan untuk menentukan apakah suatu produk menguntungkan, apakah biaya operasional terlalu besar, atau apakah bisnis sudah mampu melakukan ekspansi.
Direktorat Jenderal Pajak juga menjelaskan bahwa pembukuan atau pencatatan yang baik dapat membantu Wajib Pajak memantau pengelolaan keuangan dan memperbaiki tata kelola usaha.
Apa Saja yang Harus Dicatat dalam Pembukuan UMKM?
Untuk pembukuan yang ditujukan untuk kepentingan perpajakan, terdapat beberapa komponen utama yang perlu diperhatikan.
1. Pendapatan atau Penjualan
Catat setiap transaksi penjualan, baik yang dibayar secara tunai maupun non-tunai.
Informasi yang dapat dicatat antara lain:
- tanggal transaksi;
- jenis produk atau jasa;
- jumlah transaksi;
- nilai penjualan;
- metode pembayaran; dan
- bukti transaksi.
2. Biaya atau Pengeluaran Usaha
Catat pengeluaran yang berkaitan dengan kegiatan usaha, seperti:
- pembelian bahan baku;
- biaya sewa;
- biaya listrik dan internet;
- biaya pengiriman;
- biaya pemasaran;
- gaji atau upah;
- biaya administrasi; dan
- pengeluaran usaha lainnya.
Namun, tidak semua pengeluaran otomatis memiliki perlakuan pajak yang sama. Karena itu, bukti transaksi dan jenis pengeluarannya perlu diperhatikan.
3. Harta atau Aset
Harta usaha juga perlu diperhatikan dalam pembukuan.
Contohnya:
- kas;
- rekening bank;
- persediaan;
- kendaraan usaha;
- mesin;
- peralatan;
- komputer; dan
- aset usaha lainnya.
4. Kewajiban atau Utang
Jika usaha memiliki utang kepada bank, supplier, atau pihak lain, informasi tersebut perlu dicatat agar kondisi keuangan usaha dapat terlihat secara utuh.
5. Modal
Catat modal yang disetorkan pemilik dan perubahan modal yang terjadi dalam usaha.
6. Penjualan dan Pembelian
Untuk tujuan perpajakan, pembukuan juga sekurang-kurangnya memuat informasi mengenai harga perolehan dan penyerahan barang atau jasa, termasuk penjualan dan pembelian.
Cara Membuat Pembukuan Perpajakan UMKM
Membuat pembukuan tidak harus langsung menggunakan sistem yang rumit. Untuk usaha yang masih sederhana, pemilik dapat memulai dengan sistem pencatatan yang teratur dan kemudian mengembangkannya sesuai kebutuhan.
Berikut langkah yang dapat dilakukan.
1. Pisahkan Uang Pribadi dan Uang Usaha
Gunakan rekening atau kas yang berbeda untuk transaksi bisnis dan kebutuhan pribadi.
Langkah ini akan membuat transaksi usaha lebih mudah ditelusuri.
2. Catat Semua Transaksi
Jangan hanya mencatat transaksi dalam jumlah besar.
Penjualan kecil, pembelian bahan, biaya pengiriman, biaya administrasi, dan transaksi lainnya tetap perlu dicatat sesuai kebutuhan pembukuan.
3. Simpan Bukti Transaksi
Simpan invoice, kuitansi, nota, bukti transfer, faktur, dan dokumen lain yang menjadi dasar transaksi.
Dokumen yang menjadi dasar pembukuan atau pencatatan wajib disimpan selama 10 tahun sesuai ketentuan perpajakan.
4. Kelompokkan Transaksi
Pisahkan transaksi berdasarkan kategorinya agar lebih mudah direkap.
Misalnya:
- penjualan;
- pembelian;
- biaya operasional;
- biaya pemasaran;
- aset;
- utang;
- modal; dan
- pajak.
5. Lakukan Rekap Secara Berkala
Jangan menunggu akhir tahun untuk merapikan transaksi.
Lakukan pengecekan secara harian atau mingguan dan rekap setiap bulan agar kesalahan lebih cepat ditemukan.
6. Cocokkan dengan Rekening Bank
Bandingkan catatan transaksi dengan mutasi rekening bank.
Langkah ini membantu menemukan transaksi yang belum dicatat atau pencatatan yang keliru.
7. Susun Laporan Keuangan
Untuk Wajib Pajak yang menyelenggarakan pembukuan, data pembukuan digunakan sebagai dasar untuk menyusun laporan keuangan, termasuk neraca dan laporan laba rugi.
Contoh Pembukuan Sederhana UMKM
Sebagai gambaran awal, berikut contoh pencatatan transaksi sederhana:
| Tanggal | Keterangan | Pendapatan | Pengeluaran | Saldo |
|---|---|---|---|---|
| 1 Oktober | Modal usaha | – | – | Rp10.000.000 |
| 2 Oktober | Penjualan produk | Rp1.500.000 | – | Rp11.500.000 |
| 3 Oktober | Pembelian bahan baku | – | Rp500.000 | Rp11.000.000 |
| 4 Oktober | Biaya pengiriman | – | Rp150.000 | Rp10.850.000 |
| 5 Oktober | Penjualan produk | Rp2.000.000 | – | Rp12.850.000 |
Tabel tersebut hanya contoh sederhana untuk membantu memahami alur pencatatan transaksi. Pembukuan untuk tujuan perpajakan dapat memiliki kebutuhan yang lebih lengkap sesuai kondisi dan jenis usaha.
Bagaimana Pembukuan Berkaitan dengan Pajak UMKM?
Pembukuan membantu menyediakan data yang diperlukan untuk menentukan kewajiban perpajakan. Salah satu data penting adalah peredaran bruto atau omzet.
Untuk Wajib Pajak yang memenuhi ketentuan PPh Final UMKM, aturan mengenai tarif dan subjek yang dapat menggunakan skema tersebut perlu diperhatikan secara khusus.
Per 2026, ketentuan PPh Final UMKM telah mengalami perubahan melalui PP Nomor 20 Tahun 2026, yang mengubah PP Nomor 55 Tahun 2022. PP 20/2026 mulai berlaku pada 22 April 2026.
Direktorat Jenderal Pajak menjelaskan bahwa tarif PPh Final UMKM tetap 0,5% dengan batas peredaran bruto Rp4,8 miliar.
Setelah perubahan 2026, fasilitas tarif PPh Final UMKM diberikan kepada kelompok tertentu, yaitu Wajib Pajak orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi sesuai ketentuan yang berlaku.
Khusus Wajib Pajak orang pribadi yang menggunakan skema PPh Final UMKM, bagian peredaran bruto sampai dengan Rp500 juta dalam satu Tahun Pajak tidak dikenai PPh sesuai ketentuan yang berlaku. Fasilitas tersebut tetap berlaku setelah PP 20/2026.
Karena itu, pencatatan omzet secara teratur menjadi penting. Pemilik usaha dapat mengetahui kapan omzet mencapai batas tertentu dan menentukan kewajiban perpajakannya berdasarkan kondisi yang sebenarnya.
Contoh Sederhana Penghitungan PPh Final UMKM
Misalnya seorang Wajib Pajak orang pribadi yang memenuhi seluruh persyaratan menggunakan skema PPh Final UMKM memperoleh omzet Rp700 juta dalam satu tahun pajak.
Bagian omzet sampai dengan Rp500 juta tidak dikenai PPh. Dengan demikian, bagian yang menjadi dasar pengenaan PPh Final adalah Rp200 juta.
Jika tarif yang berlaku adalah 0,5%, maka:
Rp200.000.000 × 0,5% = Rp1.000.000
Contoh tersebut hanya ilustrasi. Penghitungan pajak sebenarnya perlu memperhatikan status Wajib Pajak, jenis penghasilan, ketentuan penggunaan tarif, serta kondisi transaksi yang bersangkutan.
Kesalahan yang Sering Terjadi dalam Pembukuan UMKM
Beberapa kesalahan yang sering terjadi antara lain:
– Mencampur Uang Pribadi dan Uang Usaha
Semua uang masuk dianggap sebagai uang bisnis, sementara pengeluaran pribadi diambil dari kas usaha tanpa pencatatan.
– Hanya Mencatat Penjualan
Pemilik usaha mencatat pemasukan tetapi tidak mencatat biaya, pembelian, utang, aset, atau transaksi lainnya.
– Tidak Menyimpan Bukti Transaksi
Transaksi sudah dicatat, tetapi bukti pendukungnya hilang atau tidak tersimpan dengan baik.
– Baru Membuat Pembukuan Saat Akan Lapor Pajak
Cara ini membuat risiko kesalahan menjadi lebih besar karena transaksi selama berbulan-bulan harus dikumpulkan kembali.
– Menganggap Omzet Sama dengan Laba
Omzet merupakan nilai peredaran bruto, sedangkan laba merupakan hasil setelah memperhitungkan komponen biaya sesuai ketentuan yang berlaku. Keduanya tidak dapat disamakan.
– Menggunakan Aturan Pajak yang Sudah Tidak Berlaku
Aturan pajak dapat mengalami perubahan. Karena itu, pelaku UMKM perlu memastikan informasi perpajakan yang digunakan masih sesuai dengan ketentuan terbaru.
Tips Agar Pembukuan UMKM Lebih Rapi
Agar pembukuan tidak terasa berat, kamu bisa menerapkan beberapa kebiasaan sederhana:
- Catat transaksi setiap hari.
- Gunakan rekening khusus untuk usaha.
- Simpan bukti transaksi dalam satu sistem penyimpanan.
- Buat kategori pemasukan dan pengeluaran.
- Lakukan rekonsiliasi dengan rekening bank secara berkala.
- Jangan menunda pencatatan sampai akhir tahun.
- Evaluasi pembukuan setiap bulan.
- Periksa kembali ketentuan pajak yang berlaku sebelum menghitung kewajiban pajak.
Semakin besar usaha, semakin penting sistem pembukuan yang terstruktur. Jika transaksi sudah semakin banyak atau kewajiban perpajakan semakin kompleks, penggunaan jasa tenaga profesional juga dapat dipertimbangkan.
Kesimpulan
Pembukuan perpajakan UMKM bukan hanya soal mencatat pemasukan dan pengeluaran. Pembukuan perlu menggambarkan kondisi usaha yang sebenarnya dan, bagi Wajib Pajak yang wajib menyelenggarakannya, mencakup harta, kewajiban, modal, penghasilan, biaya, penjualan, dan pembelian.
Tidak semua pelaku UMKM memiliki kewajiban administrasi yang sama. Ada Wajib Pajak tertentu yang wajib menyelenggarakan pembukuan, sementara sebagian Wajib Pajak orang pribadi dapat melakukan pencatatan sesuai ketentuan perpajakan.
Pembukuan yang rapi juga membantu pemilik usaha mengetahui omzet, kondisi keuangan, dan kewajiban pajaknya. Terlebih, ketentuan PPh Final UMKM telah mengalami perubahan pada 2026 melalui PP Nomor 20 Tahun 2026.
Karena itu, jangan menunggu waktu pelaporan pajak untuk mulai merapikan keuangan. Mulai catat transaksi usaha secara rutin, simpan bukti transaksi, dan pastikan perlakuan pajaknya sesuai dengan ketentuan yang berlaku.