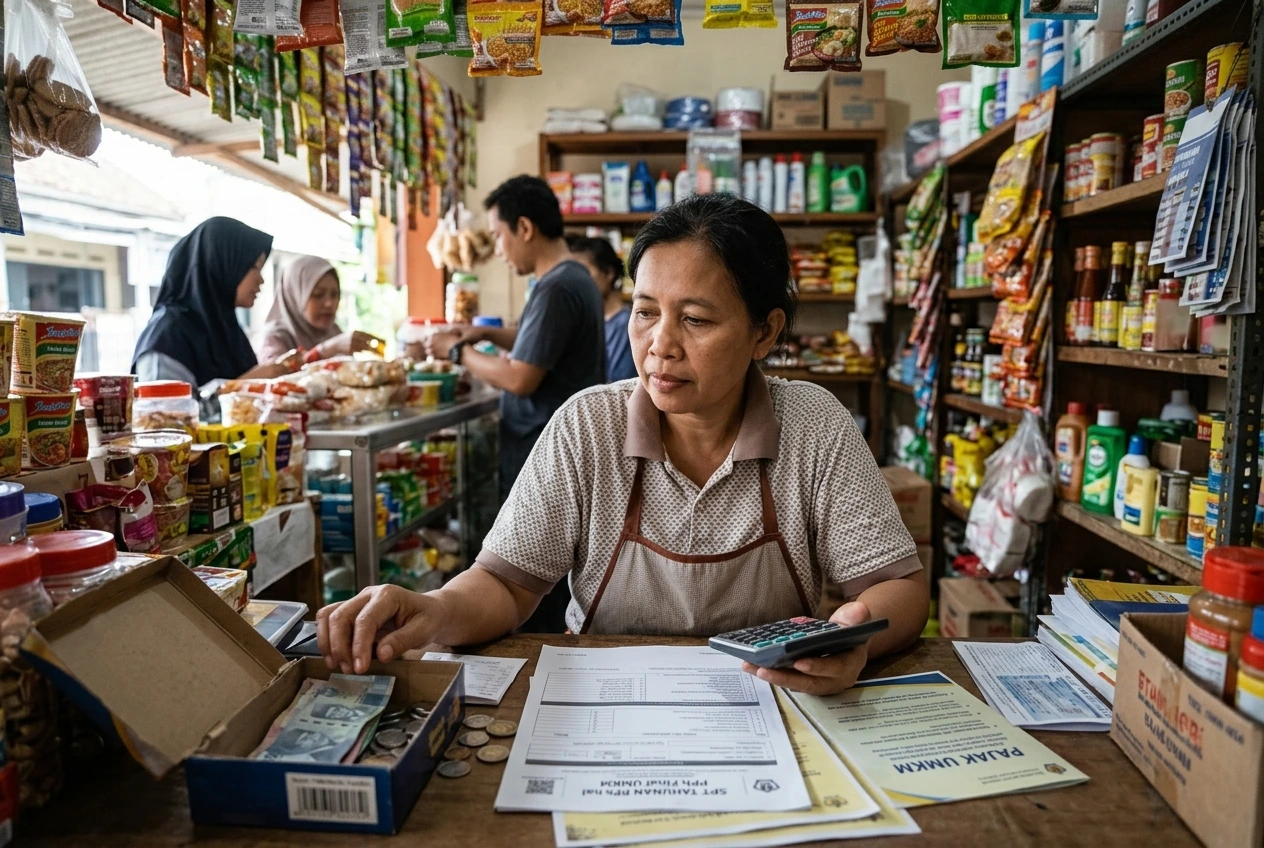
Banyak pemilik warung sembako, toko kelontong, dan kios pakaian skala rumahan bertanya-tanya apakah usaha kecil mereka akan dikenai pajak yang besar.
Pertanyaan ini wajar karena aturan pajak untuk pelaku usaha kecil sudah beberapa kali berubah dalam beberapa tahun terakhir. Pemerintah masih menyediakan perlakuan khusus bagi usaha kecil milik perorangan.
Artikel ini menjelaskan aturan tersebut dengan bahasa sederhana, lengkap dengan contoh hitungan, kewajiban lapor, dan perubahan terbaru yang perlu Anda ketahui.
Siapa yang Memakai Skema Pajak Khusus Usaha Kecil?
Aturan pokok pajak penghasilan bagi pelaku usaha kecil tercantum dalam Peraturan Pemerintah (PP) Nomor 55 Tahun 2022. Aturan ini diubah dengan PP Nomor 20 Tahun 2026 yang mulai berlaku pada 22 April 2026.
Landasan yang lebih tinggi adalah Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP).
Perubahan ini penting Anda ketahui karena banyak tulisan lama di internet masih merujuk pada aturan sebelum perubahan.
Skema yang berlaku dikenal dengan nama PPh Final UMKM. Pajak dihitung sebesar 0,5% dari omzet atau peredaran bruto.
Omzet adalah seluruh uang hasil penjualan sebelum dikurangi biaya apa pun, seperti belanja barang dagangan, sewa tempat, atau gaji karyawan.
Karena sifatnya final, pajak yang sudah Anda bayar tidak dihitung ulang pada akhir tahun.
Setelah PP 20 Tahun 2026 terbit, skema ini dapat dipakai oleh tiga jenis wajib pajak, yaitu orang pribadi, perseroan perorangan yang didirikan oleh satu orang, dan koperasi dalam negeri.
Syaratnya, omzet tidak melebihi Rp4,8 miliar dalam satu tahun pajak. Pemilik warung atau toko kelontong yang menjalankan usaha atas nama pribadi termasuk kelompok pertama.
Untuk orang pribadi dan perseroan perorangan, tarif 0,5% kini dapat dipakai tanpa batas waktu selama syarat omzet masih dipenuhi.
Sebelumnya ada batas lamanya pemakaian, sehingga pelaku usaha sering cemas kapan fasilitas itu berakhir. Koperasi masih memiliki batas pemakaian selama empat tahun.
Bagaimana dengan usaha yang berbentuk CV, firma, atau PT? Aturan baru tidak lagi memberi fasilitas ini kepada bentuk badan usaha tersebut.
Namun, badan usaha yang sudah terdaftar sebelum PP 20 Tahun 2026 berlaku masih boleh melanjutkan pemakaian skema lama sampai masa pemakaiannya habis.
Jadi, jika warung Anda sudah berbentuk CV atau PT, periksa dulu berapa lama masa fasilitas yang tersisa.
Jika omzet Anda melewati Rp4,8 miliar dalam satu tahun pajak, Anda beralih ke penghitungan pajak dengan tarif umum mulai tahun pajak berikutnya. Pada skema umum, pajak dihitung dari laba usaha.
Karena itu, catatan biaya dan penjualan menjadi sangat penting saat usaha Anda sudah tumbuh besar.
Fasilitas Omzet Rp500 Juta
Bagian yang paling melegakan bagi pemilik usaha mikro adalah pembebasan pajak atas omzet sampai Rp500 juta dalam satu tahun pajak.
Ketentuan ini berlaku bagi wajib pajak orang pribadi, tercantum dalam Pasal 60 ayat (2) PP 55 Tahun 2022, dan tetap berlaku setelah PP 20 Tahun 2026 terbit.
Artinya, selama total omzet setahun tidak melewati Rp500 juta, pajak penghasilan final yang terutang adalah Rp0.
Ada dua hal yang sering terlewat.
Pertama, fasilitas ini khusus untuk orang pribadi. Perseroan perorangan memang boleh memakai tarif 0,5%, tetapi pembebasan Rp500 juta ditujukan bagi wajib pajak orang pribadi.
Kedua, angka Rp500 juta dihitung dari seluruh omzet usaha Anda dalam setahun, bukan dari satu toko saja.
Aturan terbaru menegaskan bahwa batas omzet dihitung dari gabungan seluruh peredaran bruto usaha dalam satu tahun pajak, termasuk penghasilan yang sudah dikenai pajak final maupun yang tidak final.
Jika Anda memiliki dua kios, jumlahkan penjualan keduanya.
Contoh Perhitungan Pajaknya
Mari kita pakai contoh nyata. Misalkan toko kelontong Anda memiliki omzet rata-rata Rp35 juta per bulan.
Dalam setahun, omzetnya Rp420 juta. Angka ini masih di bawah Rp500 juta, sehingga pajak yang harus Anda bayar adalah Rp0.
Sekarang bayangkan omzet setahun mencapai Rp550 juta. Pajak 0,5% hanya dikenakan pada bagian yang melewati batas, yaitu Rp50 juta.
Hitungannya 0,5% dikali Rp50 juta, hasilnya Rp250.000 untuk satu tahun. Rumus sederhananya adalah:
Pajak terutang = (omzet setahun dikurangi Rp500 juta) × 0,5%
Pembayaran pajak dilakukan setiap bulan, sehingga cara hitungnya perlu Anda pahami lebih rinci.
Selama omzet kumulatif sejak Januari belum melewati Rp500 juta, Anda tidak membayar apa pun. Pada bulan ketika omzet kumulatif melewati batas, pajak 0,5% dihitung hanya dari bagian yang melebihi Rp500 juta.
Pada bulan-bulan berikutnya, seluruh omzet bulan itu dikenai 0,5%.
Contohnya, toko Anda memiliki omzet Rp60 juta setiap bulan. Sampai bulan kedelapan, omzet kumulatif mencapai Rp480 juta, sehingga belum ada pajak.
Pada bulan kesembilan, omzet kumulatif menjadi Rp540 juta. Bagian yang melewati batas adalah Rp40 juta, maka pajaknya Rp200.000. Pada bulan kesepuluh sampai kedua belas, setiap bulan Anda membayar 0,5% dari Rp60 juta, yaitu Rp300.000.
Total pajak setahun adalah Rp200.000 ditambah Rp900.000, yaitu Rp1.100.000. Hasil ini sama dengan rumus tahunan, yaitu 0,5% dikali selisih Rp720 juta dengan Rp500 juta.
Pajak bulanan disetor paling lambat tanggal 15 bulan berikutnya. Selama omzet kumulatif belum melewati Rp500 juta, Anda tidak perlu menyetor apa pun.
Setoran pajak yang sudah Anda bayar melalui kode billing tidak perlu dilaporkan lewat SPT Masa. Anda cukup melaporkannya dalam SPT Tahunan.
Perubahan Penting dalam PP 20 Tahun 2026
Pemerintah menyebut perubahan aturan ini dilatarbelakangi oleh temuan praktik pemecahan satu usaha menjadi beberapa CV atau PT.
Praktik tersebut dilakukan agar omzet tiap badan usaha tetap kecil dan bisa memakai tarif rendah.
Karena itu, PP 20 Tahun 2026 menyempurnakan beberapa hal. Fasilitas diarahkan kepada orang pribadi, perseroan perorangan, dan koperasi.
Omzet seorang wajib pajak orang pribadi digabung dengan omzet seluruh perseroan perorangan yang ia dirikan sendiri.
Jika gabungan omzet melewati Rp4,8 miliar, seluruh usaha dalam kelompok itu kehilangan hak atas tarif final pada tahun pajak berikutnya.
Penghasilan dari jasa pekerjaan bebas, misalnya kreator konten digital, juga tidak lagi masuk skema ini.
Hal ini relevan bagi pemilik kios pakaian yang punya penghasilan tambahan dari jasa tersebut.
Fajry Akbar, Kepala Riset Center for Indonesia Taxation Analysis (CITA), menilai pengetatan ini berpotensi efektif menekan praktik pemecahan usaha.
Menurutnya, kebijakan ini menjadi jalan tengah yang memperlakukan pengusaha yang taat dan yang nakal dengan cara yang sama. Ia juga melihat arah aturan ini lebih condong pada upaya mengoptimalkan penerimaan negara.
Bagi pemilik warung perorangan, dampaknya relatif ringan. Tarif 0,5% tetap berlaku, pembebasan Rp500 juta tetap berlaku, dan batas waktu pemakaian untuk orang pribadi dihapus.
Data Direktorat Jenderal Pajak menunjukkan sekitar 30% wajib pajak nonkaryawan yang melapor SPT Tahunan untuk tahun pajak 2025 sudah memakai skema ini.
Angka tersebut memperlihatkan bahwa skema ini memang dipilih banyak pelaku usaha perorangan.
Syarat Utama: Memiliki Catatan Penjualan yang Jelas
Meskipun pajak yang terutang bisa Rp0, pemilik usaha tetap wajib melaporkan SPT Tahunan.
Batas waktu pelaporan SPT Tahunan orang pribadi adalah 31 Maret setelah tahun pajak berakhir.
Pelaporan kini dilakukan secara daring melalui sistem Coretax milik Direktorat Jenderal Pajak.
Pada formulir SPT, Anda memilih bahwa Anda wajib pajak orang pribadi dengan peredaran bruto tertentu yang dikenai PPh final dan menyelenggarakan pencatatan.
Lampirannya berupa rekapitulasi peredaran bruto selama setahun, yang diisi per bulan. Jika Anda sudah membayar pajak 0,5%, rekapitulasi itu disertai jumlah pajak yang dibayarkan.
Usaha dengan omzet di bawah Rp4,8 miliar diperbolehkan melakukan pencatatan saja.
Pembukuan yang lengkap dengan neraca dan laporan laba rugi baru diwajibkan ketika omzet sudah lebih besar.
Pencatatan berarti Anda mengumpulkan dan mendokumentasikan data penjualan yang menjadi dasar menghitung pajak. Format catatannya bebas, bisa buku tulis, lembar spreadsheet, atau aplikasi kasir.
Peraturan Menteri Keuangan Nomor 54 Tahun 2021 memberi pedoman agar catatan dibuat dengan iktikad baik, mencerminkan keadaan sebenarnya, didukung dokumen dasar seperti nota atau struk, dan disusun berurutan menurut tanggal uang diterima.
Inge Diana Rismawanti, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak, menjelaskan bahwa pencatatan tidak perlu rumit.
Cukup tulis setiap uang masuk dan uang keluar secara teratur supaya Anda tahu usaha sedang untung atau rugi. Ia menambahkan bahwa pemilik usaha yang memakai tarif 0,5% tetap harus mengetahui omzet setiap bulan, karena tarif tersebut dikalikan dengan omzet bulanan.
Ia juga mengingatkan agar uang pribadi dan uang usaha dipisahkan, sehingga laporan keuangan lebih mudah disusun dan kondisi usaha terlihat jelas.
Sebuah penelitian ilmiah tahun 2026 pada usaha kuliner skala kecil menemukan hal yang sejalan dengan imbauan tersebut.
Pemilik usaha dalam studi itu melaporkan SPT Tahunan karena adanya kewajiban dari aturan, tanpa pemahaman yang memadai tentang pajaknya.
Mereka belum menyelenggarakan pembukuan dan belum mengerti ketentuan PPh Final 0,5%.
Peneliti menyimpulkan bahwa rendahnya pengetahuan pajak, ketiadaan catatan keuangan, serta anggapan bahwa pajak tidak memberi manfaat langsung menjadi faktor utama yang menurunkan kepatuhan.
Mereka juga menyatakan bahwa penyederhanaan aturan perlu disertai edukasi, sosialisasi, dan pembinaan agar kebijakan berjalan baik.
Hasil ini memperlihatkan alasan pencatatan penjualan layak Anda mulai sejak sekarang.
Catatan yang rapi juga melindungi Anda ketika petugas pajak melakukan pemeriksaan atau meminta penjelasan.
Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan memberi kewenangan kepada petugas untuk memeriksa wajib pajak.
Jika Anda tidak memiliki catatan yang bisa dipertanggungjawabkan, Anda sulit membuktikan besaran omzet yang sebenarnya, dan petugas dapat memakai data lain yang mereka miliki untuk menilai penghasilan Anda.
Catatan kasir yang valid membuat posisi Anda lebih aman.
Satu langkah praktis yang sering membantu adalah memakai mesin kasir atau aplikasi kasir digital.
Setiap transaksi tercatat otomatis lengkap dengan tanggal, sehingga rekap omzet bulanan dan tahunan bisa diambil dalam hitungan menit. Data ini langsung bisa dipindahkan ke lampiran SPT Tahunan.
Bagaimana dengan Pajak Pertambahan Nilai (PPN)?
Pemilik warung sembako sering bertanya apakah barang dagangan mereka dikenai PPN. Jawabannya bergantung pada jenis barang dan besar omzet.
PPN dipungut oleh pengusaha yang sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP). Pengusaha kecil dengan omzet tidak lebih dari Rp4,8 miliar dalam satu tahun buku tidak wajib menjadi PKP, sesuai Peraturan Menteri Keuangan Nomor 197/PMK.03/2013.
Dengan demikian, warung dan toko kelontong yang omzetnya masih di bawah angka tersebut tidak memungut PPN dari pembeli.
Untuk barang kebutuhan pokok, pemerintah memberi fasilitas PPN dibebaskan melalui PP Nomor 49 Tahun 2022.
Barang yang termasuk antara lain beras, jagung, kedelai, garam, daging, telur, susu, buah-buahan, dan sayur-sayuran. Perinciannya ada pada lampiran aturan tersebut.
Barang kebutuhan pokok sekarang memang masuk dalam sistem PPN, tetapi atas penyerahannya tidak dipungut PPN.
Jika omzet Anda melewati Rp4,8 miliar, Anda wajib melaporkan usaha untuk dikukuhkan sebagai PKP, termasuk bila barang yang dijual adalah sembako yang dibebaskan dari PPN.
Setelah menjadi PKP, Anda membuat faktur pajak atas penyerahan barang. Untuk barang kebutuhan pokok, faktur tersebut memakai kode 08 yang menandakan PPN dibebaskan.
Bagi kios pakaian, barang yang dijual termasuk barang kena pajak, sehingga PPN dipungut ketika Anda sudah menjadi PKP.
Langkah Praktis untuk Pemilik Warung dan Toko Kelontong
Berikut urutan langkah yang bisa Anda ikuti:
- Pastikan Anda memiliki NPWP dan akun Coretax yang aktif. Untuk usaha perorangan, NPWP yang dipakai adalah NPWP pribadi Anda.
- Cek bentuk usaha Anda. Orang pribadi dan perseroan perorangan dapat memakai tarif 0,5% tanpa batas waktu, sedangkan CV, PT, dan firma perlu memeriksa sisa masa fasilitasnya.
- Catat penjualan setiap hari, lalu rekap per bulan. Simpan nota dan struk sebagai bukti.
- Pantau omzet kumulatif sepanjang tahun. Ketika angkanya mendekati Rp500 juta, siapkan dana untuk setoran pajak bulanan sebesar 0,5%.
- Setor pajak paling lambat tanggal 15 bulan berikutnya jika omzet kumulatif sudah melewati Rp500 juta.
- Laporkan SPT Tahunan sebelum 31 Maret dengan lampiran rekapitulasi peredaran bruto.
- Awasi batas Rp4,8 miliar. Ketika omzet mendekati angka itu, persiapkan pembukuan dan konsultasikan status PKP Anda ke kantor pajak.
Jika Anda memiliki pertanyaan, Direktorat Jenderal Pajak menyediakan layanan melalui situs resmi, media sosial, dan kantor pajak terdekat. Petugas pajak siap memberi penjelasan dan pendampingan.
Kesimpulan
Pemilik warung, toko kelontong, dan kios pakaian skala rumahan atas nama pribadi dengan omzet sampai Rp500 juta setahun tidak membayar pajak penghasilan.
Jika omzet berada di antara Rp500 juta dan Rp4,8 miliar, pajak 0,5% hanya dikenakan pada bagian yang melewati Rp500 juta. Setelah PP 20 Tahun 2026, fasilitas tersebut dapat Anda pakai tanpa batas waktu selama syaratnya terpenuhi.
Kewajiban yang tetap berjalan adalah mencatat penjualan, menyetor pajak bila omzet sudah melewati batas, dan melaporkan SPT Tahunan.
Catatan penjualan yang rapi membantu Anda menghitung pajak dengan benar, memperlancar pelaporan, dan menyiapkan usaha ketika omzetnya terus bertambah.
Referensi
- Peraturan Pemerintah Nomor 20 Tahun 2026 tentang Perubahan atas PP Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan. Ulasan resmi DJP: https://www.pajak.go.id/en/node/119950
- Peraturan Pemerintah Nomor 55 Tahun 2022 tentang Penyesuaian Pengaturan di Bidang Pajak Penghasilan (Pasal 60 ayat (2)). Dibahas dalam: https://www.online-pajak.com/pajak/pajak-umkm/
- Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. Dibahas dalam: https://pajak.go.id/id/artikel/wp-op-umkm-fasilitas-pph-final-dan-ketentuan-umum
- Peraturan Menteri Keuangan Nomor 54/PMK.03/2021 (ketentuan pencatatan). Dibahas dalam: https://news.ddtc.co.id/berita/nasional/1804802/setor-pph-final-umkm-tak-perlu-lapor-spt-masa-tapi-perlu-pencatatan
- Peraturan Menteri Keuangan Nomor 197/PMK.03/2013 (batas pengusaha kecil Rp4,8 miliar) dan Peraturan Pemerintah Nomor 49 Tahun 2022 (PPN dibebaskan untuk barang kebutuhan pokok). Dibahas dalam: https://news.ddtc.co.id/berita/nasional/1815077/omzet-lampaui-rp48-miliar-pengusaha-beras-wajib-ajukan-status-pkp
- Direktorat Jenderal Pajak. Edukasi langsung, pajak Pinrang jelaskan pengenaan PPN atas sembako: https://www.pajak.go.id/id/berita/edukasi-langsung-pajak-pinrang-jelaskan-pengenaan-ppn-atas-sembako
- Direktorat Jenderal Pajak. Insentif Pajak UMKM Tetap Diberikan: https://www.pajak.go.id/id/artikel/insentif-pajak-umkm-tetap-diberikan
- Direktorat Jenderal Pajak. Panduan SPT Tahunan WP OP penghasilan bruto tertentu (omzet kurang dari Rp4,8 miliar) di Coretax: https://pajak.go.id/sites/default/files/2025-10/SPT%20Tahunan%20WP%20OP%20Penghasilan%20Bruto%20Tertentu%20%28omzet%20kurang%204%2C8M%29.pdf
- Pajakku. Pemecahan Usaha dan Perubahan Aturan PPh Final UMKM 0,5%: https://pajakku.com/artikel/pemecahan-usaha-dan-perubahan-aturan-pph-final-umkm-05
- DDTCNews. Ada PP Baru, Omzet hingga Rp500 Juta Bebas Pajak Masih Berlaku?: https://news.ddtc.co.id/berita/nasional/1819765/ada-pp-baru-omzet-hingga-rp500-juta-bebas-pajak-masih-berlaku
- DDTCNews. DJP Sebut Ada 5 Poin Penting Kebijakan PPh Final UMKM pada PP 20/2026: https://news.ddtc.co.id/berita/nasional/1819939/djp-sebut-ada-5-poin-penting-kebijakan-pph-final-umkm-pada-pp-202026
- DDTCNews. Memaknai PP 20/2026: Benarkah Pemerintah Meninggalkan UMKM? (data 30% pengguna PPh final): https://news.ddtc.co.id/review/opini/1819803/memaknai-pp-202026-benarkah-pemerintah-meninggalkan-umkm
- Accounting Plus. PPh Final UMKM: Pengertian, Tarif, dan Cara Hitung: https://accountingplus.id/blog/pph-final-umkm-pengertian-tarif-cara-hitung/
- Pajak.com. Tips Lapor SPT Tahunan bagi WP yang Menjalankan Usaha: https://www.pajak.com/pajak/tips-lapor-spt-tahunan-bagi-wp-yang-menjalankan-usaha/amp/
- Pendapat ahli 1: Inge Diana Rismawanti, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP, dalam Podcast Cermati (Juni 2026). IKPI, 14 Juni 2026: https://ikpi.or.id/articles/djp-minta-umkm-segera-rapikan-pencatatan-keuangan
- Pendapat ahli 2: Fajry Akbar, Kepala Riset CITA. Bisnis.com, 2 Juni 2026, “Pengetatan PPh Final UMKM, Jalan Tengah Hindari ‘Arisan Faktur'”: https://ekonomi.bisnis.com/read/20260602/259/1977671/pengetatan-pph-final-umkm-jalan-tengah-hindari-arisan-faktur
- Artikel ilmiah: Toralawe, Y., Ahmad, R., Mohehu, F., & Gani, I. P. (2026). Analisis Tingkat Kepatuhan Wajib Pajak UMKM terhadap Ketentuan Umum dan Tata Cara Perpajakan di King Geprek. JAMBURA: Jurnal Ilmiah Manajemen dan Bisnis, 8(3), 1696-1701. DOI: https://doi.org/10.37479/jimb.v8i3.37076